注意:因为学习平台题目是随机,选择题选项也是随机,一定注意答案对应的选项,本页按“Ctrl+F”快捷搜题中“关键字”可快速定位题目。
本课程作业30元/门,添加微信托管
一、2026年秋江苏开放大学成本会计第三次任务单选题答案
1、成本还原就是从最后一个步骤起,把各步骤所耗上一步骤半成品成本,按照()逐步分解,还原算出按原始成本项目反映的产成品成本。
A、上一步骤月末在产品成本的结构
B、本月所耗半成品成本结构
C、本月完工产品成本的结构
D、上一步骤所产该种半成品成本的结构
正确答案:D
2、品种法是产品成本计算的()。
A、重要方法
B、主要方法
C、最一般方法
D、最基本方法
正确答案:D
3、产品成本计算的分批法,适用的生产组织是()。
A、大量小批生产
B、小批单件生产
C、单件成批生产
D、大量大批生产
正确答案:B
4、采用简化的分批法,在产品完工之前,产品成本明细账()。
A、只登记直接计入费用(例如原材料费用)和生产工时
B、只登记原材料费用
C、登记间接计入费用,不登记直接计入费用
D、不登记任何费用
正确答案:A
5、某企业采用分批法计算产品成本。6月1日投产甲产品5件,乙产品3件;6月15日投产甲产品4件,乙产品4件,丙产品3件;6月26日投产甲产品6件。该企业6月份应开设产品成本明细账的张数是()。
A、5张
B、3张
C、4张
D、6张
正确答案:D
6、下列方法中需要进行成本还原的是()。
A、综合结转法
B、分项结转法
C、逐步结转法
D、平行结转法
正确答案:A
7、对于成本计算的分批法,下列说法正确的是()。
A、以上说法全部正确
B、不存在完工产品与在产品之间费用分配问题
C、适用于小批、单件、管理上不要求分步骤计算成本的多步骤生产
D、成本计算期与会计报告期一致
正确答案:C
8、产品成本计算实际上就是会计核算中成本费用科目的()。
A、总分类核算和明细核算
B、账务处理
C、总分类核算
D、明细核算
正确答案:A
9、在小批单件多步骤生产的情况下,如果管理上不要求分步计算产品成本,应采用的成本计算方法是()。
A、分批法
B、分类法
C、分步法
D、定额成本法
正确答案:A
10、生产特点和管理要求对产品成本计算的影响,主要表现在()的确定上。
A、成本计算期
B、间接费用的分配方法
C、成本计算对象
D、完工产品与在产品之间分配费用的方法
正确答案:C
11、采用平行结转分步法,()。
A、能够全面地反映最后一个步骤产品的生产耗费水平
B、能够全面地反映第一个生产步骤产品的生产耗费水平
C、不能全面反映各个生产步骤产品的生产耗费水平
D、能够全面反映各个生产步骤产品的生产耗费水平
正确答案:C
12、某产品由四个生产步骤组成,采用综合结转分步法计算产品成本,需要进行成本还原的次数是()。
A、一次
B、四次
C、二次
D、三次
正确答案:D
13、品种法适用的生产组织是()。
A、大量成批生产
B、单件小批生产
C、大量大批生产
D、大量小批生产
正确答案:C
14、进行成本还原,应以还原分配率分别乘以()。
A、本月所耗半成品各个成本项目的费用
B、本月所产该种半成品各个成本项目的费用
C、本月所耗该种半成品各个成本项目的费用
D、本月所产半成品各个成本项目的费用
正确答案:B
15、下列情况下,不宜采用简化分批法的是()。
A、各月间接计入费用水平相差不大
B、同一月份投产的批数很多
C、月末未完工产品批数较多
D、各月间接计入费用水平相差较多
正确答案:D
二、2026年秋江苏开放大学成本会计第三次任务判断题答案
1、如果企业产品品种、规格繁杂,为了简化成本计算工作,可采用品种法计算产品成本。
A、正确
B、错误
正确答案:B
2、不论什么类型生产企业,不论采用什么成本计算方法,最终都必须按照产品品种算出产品成本。
A、正确
B、错误
正确答案:A
3、在采用品种法计算产品成本的企业或车间,若只生产一种产品,成本计算对象就是这种产品的实际成本。
A、正确
B、错误
正确答案:A
4、在小批和单件生产中,如果产品的批量根据购买单位的定单确定,按批、按件计算产品成本,也就是按定单计算产品成本。
A、正确
B、错误
正确答案:A
5、为了配合和加强定额管理,加强成本控制,企业可单独使用定额法计算产品成本。
A、正确
B、错误
正确答案:B
6、在平行结转分步法下,完工产品与月末在产品之间的费用分配,通常采用计划成本法。
A、正确
B、错误
正确答案:B
7、简化分批法又称为不分批计算在产品成本法和累计间接计入费用分配法。
A、正确
B、错误
正确答案:A
8、品种法,也适用于大量大批的多步骤生产。
A、正确
B、错误
正确答案:A
三、2026年秋江苏开放大学成本会计第三次任务多选题答案
1、在产品成本计算过程中存在的成本计算对象有()。
A、产品类型
B、产品批别
C、产品品种
D、产品生产步骤
正确答案:B;C;D
2、采用分批法计算产品成本时,如果批内产品跨月陆续完工的情况不多,完工产品数量占全部批量的比重很小,先完工的产品可以()从产品成本明细账转出。
A、按计划单位成本计价
B、按近期相同产品的实际单位成本计价
C、按实际单位成本计价
D、按定额单位成本计价
正确答案:A;B;C;D
3、分批法适用于()。
A、单件生产
B、小批生产
C、管理上不要求分步计算成本的多步骤生产
D、分批轮番生产同一种产品
正确答案:A;B;D
4、分批法成本计算的特点有()。
A、一般不需要进行完工产品和在产品的成本分配
B、产品成本计算期不固定
C、以生产批次作为成本计算对象
D、按月计算产品成本
正确答案:A;B;C
5、采用简化的分批法计算产品成本,基本生产成本二级账中登记的内容有()。
A、月末在产品的间接计入费用
B、本月发生的原材料费用
C、月末在产品的原材料费用
D、本月发生的各项间接计入费用
正确答案:A;B;C;D
6、逐步结转法与平行结转法相比,优点有()。
A、能够加速成本计算工作
B、能够提供各生产步骤的半成品成本资料
C、能够加强在产品的实物管理
D、能够简化成本计算工作
正确答案:B;C
7、成本计算方法应根据()来确定。
A、生产规模要求
B、生产工艺的特点
C、成本管理要求
D、生产组织的特点
正确答案:B;C;D
8、品种法适用于()。
A、管理上不要求分步骤计算产品成本的小批单件多步骤生产
B、小批单件单步骤生产
C、大量大批单步骤生产
D、管理上不要求分步骤计算产品成本的大量大批多步骤生产
正确答案:C;D
四、2026年秋江苏开放大学成本会计第三次任务简答题答案
题型:简答题主观题分值13分难度:中等得分:12
1、某企业采用品种法与分类法结合进行产品成本计算,A类产品包括甲、乙、丙三个品种,甲产品为标准产品。生产费用按类归集,类内各种产品之间费用分配的方法是:原材料按定额费用系数为标准分配,其他费用按定额工时比例分配。A类完工产品总成本为480920元,其中原材料为269700元,直接人工为96760元,制造费用为114460元。产量及定额资料如下:
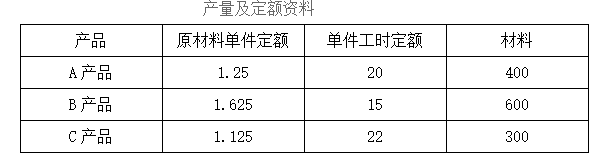
要求:
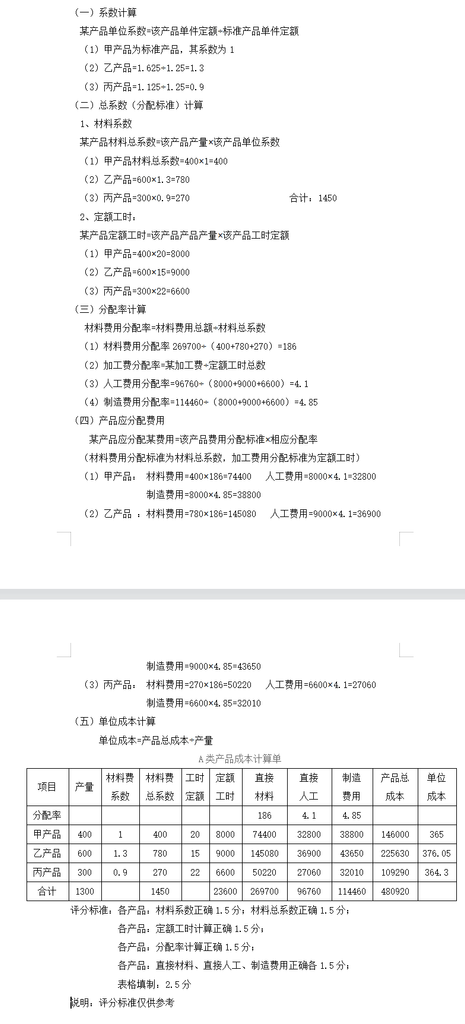
(1)计算A类各种产品的原材料费用系数
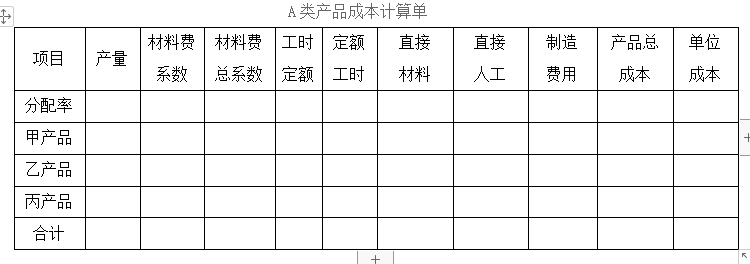
(2)填制A类产品成本计算单,分别计算类内各种产品的总.成本和单位成本。
正确答案:(自行手写,否则雷同0分)
题型:简答题主观题分值10分难度:较难得分:10
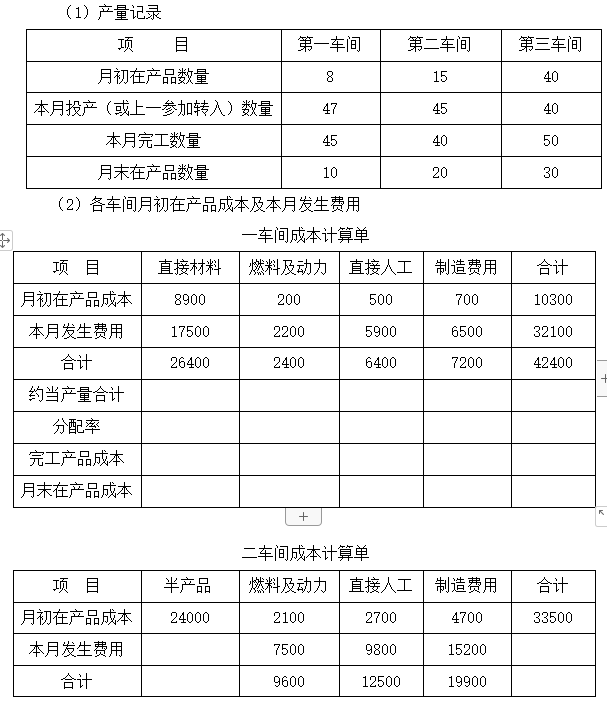
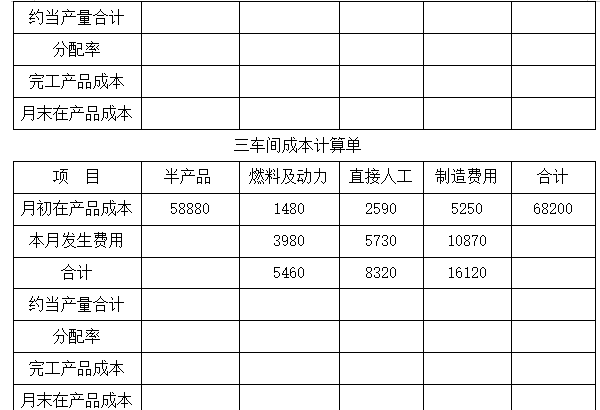
2、某厂生产甲产品。生产过程顺序经过第一、第二和第三生产车间,原材料从第一生产车间投入,加工成子半成品,第二生产车间对子半成品继续加工,加工成丑半成品,第三生产车间对丑半成品继续加工,加工成甲产成品。该厂成本计算采用按实际成本计价的逐步综合结转分步法。各车间月末在产品按约当产量计算,原材料于生产开始时一次投入,各车间的月末在产品完工程度均为50%,本月有关成本计算资料如下:
正确答案:
一车间成本计算单
| 项目 | 直接材料 | 燃料及动力 | 直接人工 | 制造费用 | 合计 |
| 月初在产品成本 | 8900 | 200 | 500 | 700 | 10300 |
| 本月发生费用 | 17500 | 2200 | 5900 | 6500 | 32100 |
| 合计 | 26400 | 2400 | 6400 | 7200 | 42400 |
| 约当产量合计 | 55 | 50 | 50 | 50 | |
| 分配率 | 480 | 48 | 128 | 144 | 800 |
| 完工产品成本 | 21600 | 2160 | 5760 | 6480 | 36000 |
| 月末在产品成本 | 4800 | 240 | 640 | 720 | 6400 |
二车间成本计算单
| 项目 | 半成品 | 燃料及动力 | 直接人工 | 制造费用 | 合计 |
| 月初在产品成本 | 2400 | 2100 | 2700 | 4700 | 33500 |
| 本月发生费用 | 36000 | 7500 | 9800 | 15200 | 68500 |
| 合计 | 60000 | 9600 | 12500 | 19900 | 102000 |
| 约当产量合计 | 60 | 50 | 50 | 50 | |
| 分配率 | 1000 | 192 | 250 | 398 | 1840 |
| 完工产品成本 | 40000 | 7680 | 10000 | 15920 | 73600 |
| 月末在产品成本 | 20000 | 1920 | 2500 | 3980 | 28400 |
三车间成本计算单
| 项目 | 半成品 | 燃料及动力 | 直接人工 | 制造费用 | 合计 |
| 月初在产品成本 | 58800 | 1480 | 2590 | 5250 | 68200 |
| 本月发生费用 | 73600 | 3980 | 5730 | 10870 | 94180 |
| 合计 | 132480 | 5460 | 8320 | 16120 | 162380 |
| 约当产量合计 | 80 | 65 | 65 | 65 | |
| 分配率 | 1656 | 84 | 128 | 248 | 2116 |
| 完工产品成本 | 82800 | 4200 | 6400 | 12400 | 105800 |
| 月末在产品成本 | 48680 | 1260 | 1920 | 372 | 56580 |
题型:简答题主观题分值10分难度:中等得分:10
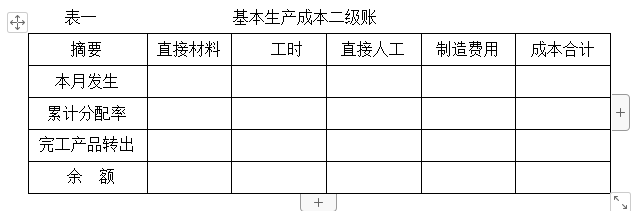
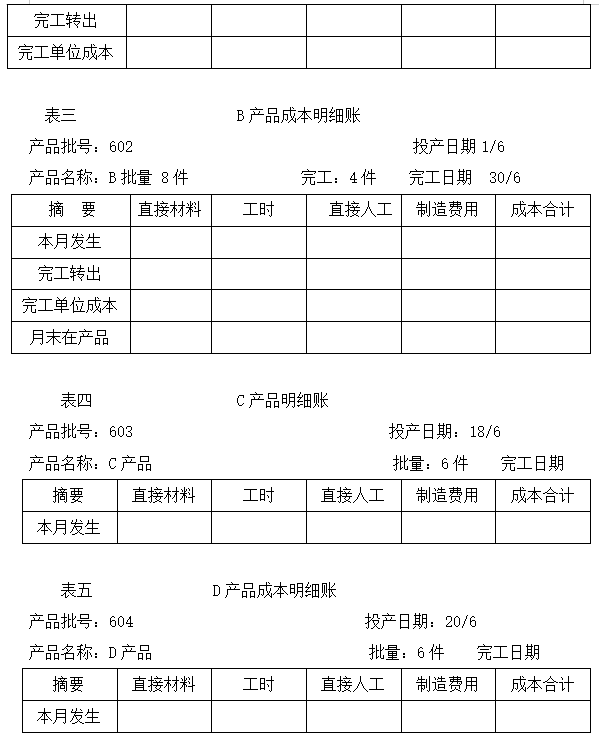
3、企业采用简化分批法计算产品成本。有关资料如下:(1)6月投产产量批号及完工情况:
601号:A产品8件,6月1日投产,6月20日完工;原材料费用6200元﹐工时2250时;
602号:B产品8件,6月4日投产,月末完工4件﹔原材料费用4400元,工时1600时,其中完工4件产品工时1080时,在产品4件工时520时;
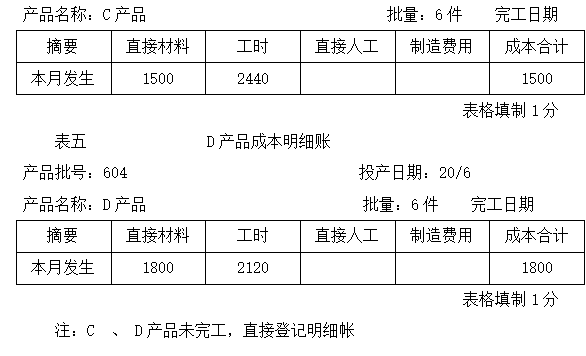
603号:C产品6件,6月18日投产,尚未完工;原材料1500元,工时 2440时;
604号:D产品6件,6月20日投产,尚未完工;原材料1800元,工时2120时。
(2)6月底全部产品的原材料费用13900元,工时8410小时,工资费用3784.5元,制造费用4625.5元。
要求
(1)采用简化分批法,计算累计间接费用分配率
(2)根据累计间接费用分配率在各批产品之间、完工产品及月末在产
品间分配。
(3)登记表一、表二、表三、表四、表五。
正确答案:
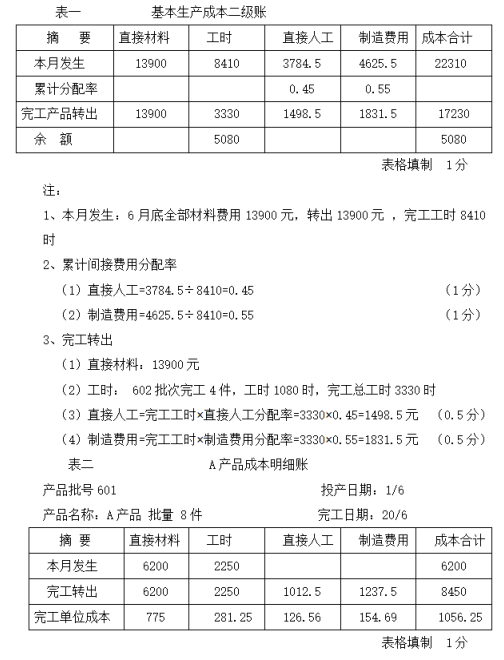
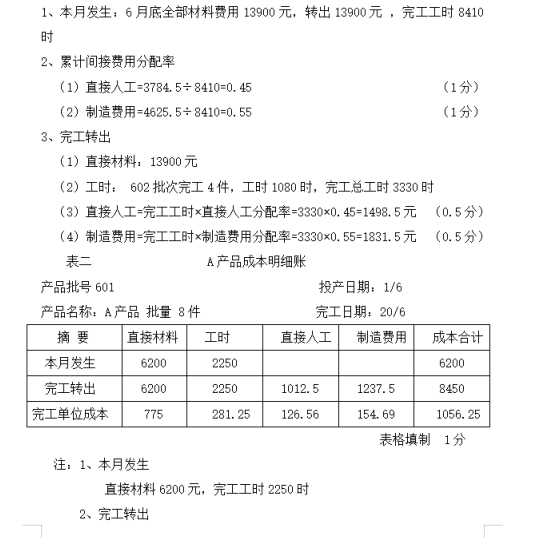
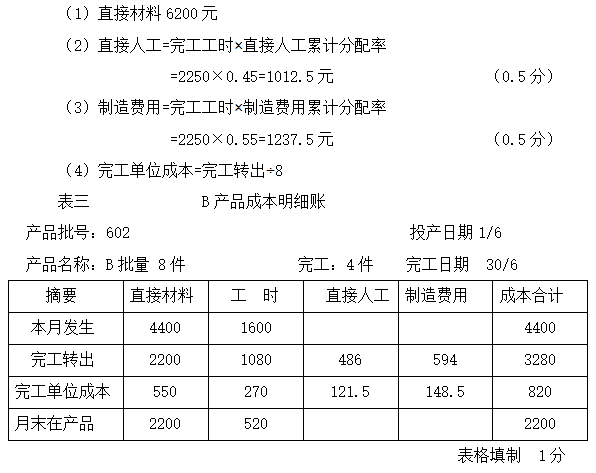
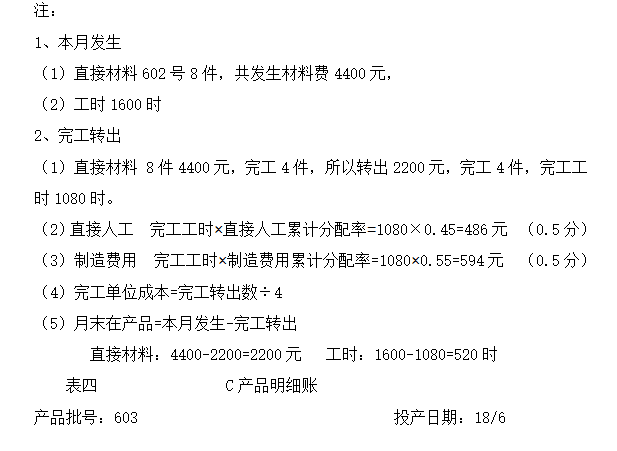
4、题型:简答题主观题分值13分难度:较难得分:13
正确答案:
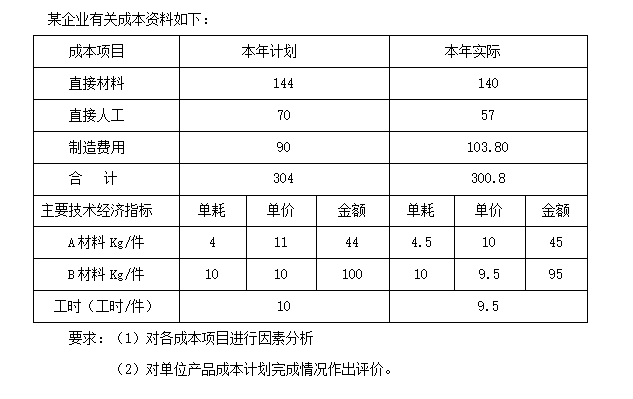
单位产品成本分析单位产品总成本差异=300.8-304=-3.2是由于:
(1)原材料成本项目分析
原材料单位成本差异=140-144=-4
①量差=(4.5-4)×11+ (10-10)×10=5.5
②价差=(10-11)×4.5+(9.5-10)×10=-9.5
原材料项目对单位成本的影响额为-4
(2)工资成本项目分析
工资单位成本差异=57-70=-13
①工时对单位成本的影响额=(9.5-10)×70/10=-3.5
②工资率对单位成本的影响额(57/9.5-70/10)x9.5=-9.5
影响额为-13
(3)制造费用项目分析
制造费用单位成本差异=103.8-90=+13.8
①工时对单位成本的影响额=(9.5-10)x90/10=-4.5
②费用率对单位成本的影响额
(103.8/9.5-90/10)x9.5=+18.3
影响额=+13.8
由此可以看出:单位产品总成本差异=材料差异+工资差异+制造费用差异-3.2=-4-13+13.8
 未经授权,禁止转载,发布者:形考达人
 ,出处:https://www.xingkaowang.com/39553.html
免责声明:本站不对内容的完整性、权威性及其观点立场正确性做任何保证或承诺!付费为资源整合费用,前请自行鉴别。
免费答案:形考作业所有题目均出自课程讲义中,可自行学习寻找题目答案,本站内容可作为临时参考工具,但不应完全依赖,建议仅作为辅助核对答案的工具,而非直接使用!

